A IFRS 18 – Presentation and Disclosure in Financial Statements é uma norma emitida pelo International Accounting Standards Board (IASB) que estabelece novos requisitos para a apresentação e divulgação das demonstrações financeiras.
A norma substitui o IAS 1 e tem como um dos principais objetivos melhorar a forma como as informações sobre o desempenho financeiro são apresentadas, aumentando a comparabilidade e a transparência das demonstrações.
Entre as principais mudanças, a IFRS 18 estabelece novos subtotais na Demonstração do Resultado, incluindo:
- Lucro ou prejuízo operacional;
- Lucro ou prejuízo antes de financiamento e tributos;
- Lucro ou prejuízo.
Além disso, a norma estabelece princípios para a agregação e desagregação de informações e determina categorias específicas para a classificação de receitas e despesas.
O que muda na DRE com a IFRS 18?
Uma das principais mudanças está justamente na apresentação da Demonstração do Resultado do Exercício (DRE).
A apresentação passa a considerar a separação das receitas e despesas em categorias como operacional, investimento e financiamento, permitindo uma visualização mais estruturada do resultado.
Na prática, a estrutura passa a destacar diferentes etapas do resultado, como:
Operacional
Apresenta as receitas e despesas classificadas nessa categoria e permite chegar ao lucro ou prejuízo operacional.
Investimento
Considera os itens classificados nessa categoria para chegar ao resultado antes de financiamento e tributos.
Financiamento
Relaciona os itens financeiros considerados na composição do resultado antes dos tributos.
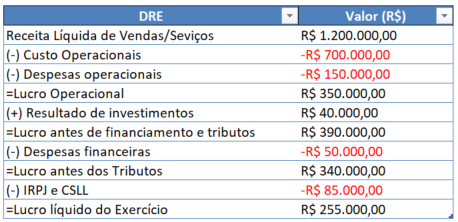
É importante destacar, entretanto, que a mudança não significa necessariamente alterar o resultado apurado pela empresa. O principal objetivo é melhorar a apresentação e a estrutura das informações financeiras.
IFRS 18 no Protheus: onde entra a Visão Gerencial?
Para quem utiliza o Protheus, esse é um dos pontos mais importantes.
A TOTVS orienta que a estrutura da DRE pode ser configurada por meio da Visão Gerencial, utilizando a rotina CTBA161. Dessa forma, a empresa pode estruturar a apresentação das informações de acordo com suas necessidades.
A própria documentação da TOTVS mostra que a Visão Gerencial participa da geração de demonstrativos e relatórios contábeis. No caso da DRE, o relatório CTBR510 utiliza as amarrações de contas e entidades definidas na visão para apresentar o resultado.
Por isso, quando falamos em IFRS 18 no Protheus, não devemos olhar apenas para o relatório final.
É necessário analisar também como a estrutura da DRE está configurada atualmente.
Como o CTBA161 pode ajudar na adequação à IFRS 18?
A rotina CTBA161- Visão Gerencial permite organizar a estrutura que será utilizada nos demonstrativos contábeis.
Consequentemente, uma empresa que precise apresentar sua DRE de acordo com uma nova estrutura pode avaliar a criação ou adequação de uma visão gerencial específica.
Segundo a TOTVS, basta criar uma Visão Gerencial de acordo com a necessidade da empresa para utilizar essa estrutura na geração da DRE.
Além disso, as contas contábeis precisam estar corretamente relacionadas à visão para que apareçam nos relatórios que utilizam essa configuração.
Assim, antes de realizar qualquer alteração, vale revisar:
- a estrutura atual da DRE;
- as contas contábeis utilizadas;
- as amarrações existentes na Visão Gerencial;
- os grupos e totalizadores da DRE;
- a forma como receitas e despesas estão classificadas;
- os relatórios que utilizam essa mesma visão.
Essa análise ajuda a identificar o que precisa ser ajustado e também evita alterações desnecessárias na estrutura contábil.
Quando a IFRS 18 entra em vigor?
No cenário internacional, o IFRS 18 entra em vigor para períodos anuais iniciados em ou após 1º de janeiro de 2027, sendo permitida a aplicação antecipada.
Mas, em relação ao cenário nacional, a norma ainda está em processo de regulamentação no Brasil. Portanto, é necessário acompanhar os pronunciamentos e regulamentações que serão divulgados pelos órgãos responsáveis antes de considerar a adequação como uma obrigação brasileira já vigente.
Isso não impede que as empresas comecem a avaliar sua estrutura.
Pelo contrário: antecipar a análise permite identificar possíveis impactos, discutir as mudanças com as áreas contábil e fiscal e planejar eventuais ajustes no Protheus com mais tranquilidade.
O que sua empresa pode fazer agora?
Mesmo antes da regulamentação brasileira, algumas etapas podem ajudar na preparação para a IFRS 18 no Protheus.
1. Revise a DRE atual
Comece verificando como a empresa apresenta atualmente suas receitas, despesas, resultados operacionais e financeiros.
2. Analise a Visão Gerencial
Verifique qual visão o sistema utiliza para gerar a DRE e avalie as contas que estão amarradas a cada grupo.
3. Identifique possíveis diferenças
Compare a estrutura atual com os novos conceitos de apresentação previstos pela IFRS 18.
4. Avalie a necessidade de uma nova visão
Dependendo da estrutura utilizada pela empresa, pode fazer sentido criar ou adaptar uma Visão Gerencial para atender ao novo modelo.
5. Faça testes no CTBR510
Depois de qualquer alteração, valide a geração da DRE e confira se os valores e agrupamentos aparecem conforme o esperado.
6. Acompanhe a regulamentação brasileira
Por fim, acompanhe as atualizações relacionadas à adoção da IFRS 18 no Brasil. A aplicação prática da norma dependerá também dos atos e pronunciamentos emitidos no país.
Se sua empresa utiliza o Protheus, vale começar pela pergunta: a estrutura atual da sua DRE está preparada para acompanhar as mudanças trazidas pelo IFRS 18?
A partir dessa análise, a empresa pode planejar os próximos passos e avaliar os ajustes necessários na Contabilidade Gerencial.
Podemos te apoiar!
Precisa de ajuda com essas mudanças? Conte com a nossa equipe através de uma consultoria.
CLIQUE AQUI e entre em contato! Será um prazer te ajudar em mais um desafio