A Reforma Tributária continua avançando e, com ela, surgem novas regras para a emissão de documentos fiscais eletrônicos. Entre as mudanças que merecem atenção está a Rejeição 1115, relacionada à obrigatoriedade de informar os tributos IBS e CBS na NF-e.
Embora muitos contribuintes já tenham ouvido falar sobre a mudança, ainda existem dúvidas sobre quando essa rejeição passa a valer, quem será impactado e o que a Nota Técnica 2025.002 v1.40 determina.
O que é a Rejeição 1115?
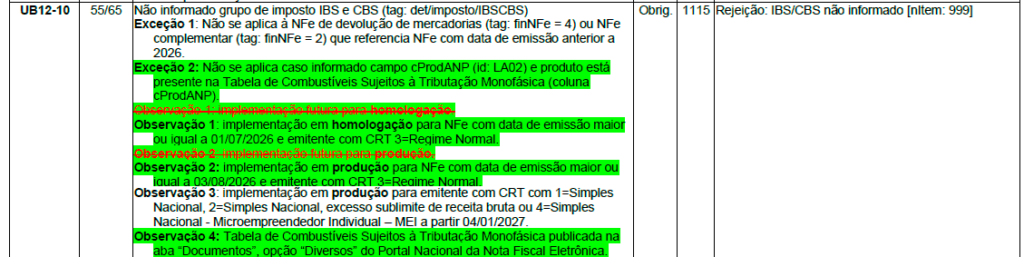
A Rejeição 1115 corresponde ao erro: “IBS/CBS não informado”.
Na prática, a Secretaria da Fazenda (SEFAZ) rejeita a NF-e quando ela não apresenta o grupo de informações referente aos novos tributos da Reforma Tributária (tag det/imposto/IBSCBS) em operações nas quais esse preenchimento é obrigatório.
Essa validação faz parte das mudanças introduzidas pela Nota Técnica 2025.002 v1.40, publicada para adequar a NF-e e a NFC-e ao novo modelo tributário brasileiro.
Assim, a Rejeição 1115 representa um dos primeiros impactos práticos da Reforma Tributária na emissão de documentos fiscais.
Por que essa rejeição foi criada?
A criação da Rejeição 1115 acompanha a implementação do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), tributos que substituirão diversos impostos ao longo da transição da Reforma Tributária.
Para que esse novo modelo funcione, a NF-e precisou receber novos grupos de informações capazes de identificar corretamente a tributação de cada operação.
Por esse motivo, a Nota Técnica 2025.002 v1.40 estabeleceu regras de validação que garantem a presença dessas informações sempre que elas forem obrigatórias.
Quando a Rejeição 1115 passa a valer?
O cronograma definido pela Nota Técnica prevê duas datas importantes.
Desde 1º de julho de 2026, os contribuintes do Regime Normal já devem informar os dados de IBS e CBS. Nesse período, o ambiente de homologação passou a validar essas informações para que as empresas possam testar seus processos.
Já a partir de 3 de agosto de 2026, a regra passa a ser aplicada em ambiente de produção. Ou seja, a partir dessa data, as notas fiscais emitidas sem o grupo IBS/CBS poderão ser rejeitadas pela SEFAZ, impedindo sua autorização.
Dessa forma, o período entre julho e agosto representa uma oportunidade para que as empresas revisem seus processos antes da obrigatoriedade da validação em produção.
Quem será impactado?
Neste primeiro momento, a obrigatoriedade da Rejeição 1115 alcança os contribuintes enquadrados no Regime Normal (CRT = 3).
Por outro lado, empresas optantes pelo Simples Nacional e MEIs ainda não estão sujeitas a essa validação, conforme o cronograma atual da Reforma Tributária.
Além disso, a própria Nota Técnica prevê algumas exceções. A regra não se aplica, por exemplo, às NF-e de devolução e às NF-e complementares que referenciem documentos emitidos antes de 2026, nem a determinadas operações com combustíveis sujeitos à tributação monofásica.
A Rejeição 1115 é apenas uma das mudanças da Reforma Tributária
Apesar da grande atenção dada à obrigatoriedade do grupo IBS/CBS, a versão 1.40 da Nota Técnica trouxe diversas outras alterações para a NF-e e a NFC-e.
Entre elas, destacam-se:
- novos campos para identificação de operações específicas;
- alterações nas informações de Compras Governamentais;
- novos controles para operações incentivadas na Zona Franca de Manaus e Áreas de Livre Comércio;
- ajustes em eventos fiscais relacionados ao IBS e à CBS;
- novas regras para devoluções, cashback e créditos tributários;
- refinamentos em validações fiscais e na composição dos valores da NF-e.
Essas mudanças demonstram que a adaptação à Reforma Tributária vai além da inclusão de novos campos no XML. Na prática, empresas que utilizam o Protheus precisarão acompanhar constantemente novas versões, atualizações e regras de validação.
Por que acompanhar essas mudanças é tão importante?
A Reforma Tributária está sendo implementada de forma gradual até a conclusão do período de transição. Isso significa que novas Notas Técnicas, regras de validação e atualizações do Protheus continuarão sendo publicadas nos próximos meses.
Por isso, acompanhar apenas as mudanças quando elas entram em vigor pode aumentar o risco de atrasos, inconsistências e dificuldades operacionais.
Em contrapartida, empresas que acompanham as novidades de forma contínua conseguem planejar suas adequações com mais tranquilidade e reduzir impactos na rotina fiscal.
Como a Plataforma UF pode ajudar
Manter o Protheus atualizado é apenas uma parte do processo. Também é fundamental entender o que muda na legislação, quais atualizações precisam ser aplicadas e como cada alteração afeta a operação da empresa.
Pensando nisso, criamos a Plataforma UF justamente para apoiar empresas e profissionais nesse processo de adaptação.

A proposta vai muito além de um curso tradicional. Em vez disso, trata-se de um ambiente em constante evolução, que acompanha as mudanças da legislação e do próprio Protheus, trazendo conteúdos sempre atualizados.
Dentro da plataforma, você encontra:
- Trilhas completas sobre o configurador de tributos
- Conteúdos práticos sobre IBS e CBS (redução, diferimento, operações não onerosas e mais)
- Conteúdos sobre NFS-e, IR e outras obrigações impactadas
- Materiais de apoio para levantamento de operações
- Atualizações frequentes conforme novas regras e notas técnicas


Além disso, outro diferencial importante é o acesso a uma comunidade exclusiva, onde é possível trocar experiências com outros profissionais que estão enfrentando desafios semelhantes.

Ou seja, você não precisa passar por essa adaptação sozinho.
Se a sua empresa precisa sair do básico e realmente estruturar a Reforma tributária no Protheus de forma segura e estratégica, contar com uma fonte confiável e atualizada pode fazer toda a diferença.
E, nesse cenário, a Plataforma UF se posiciona como um apoio contínuo para te ajudar a evoluir com mais clareza e confiança.